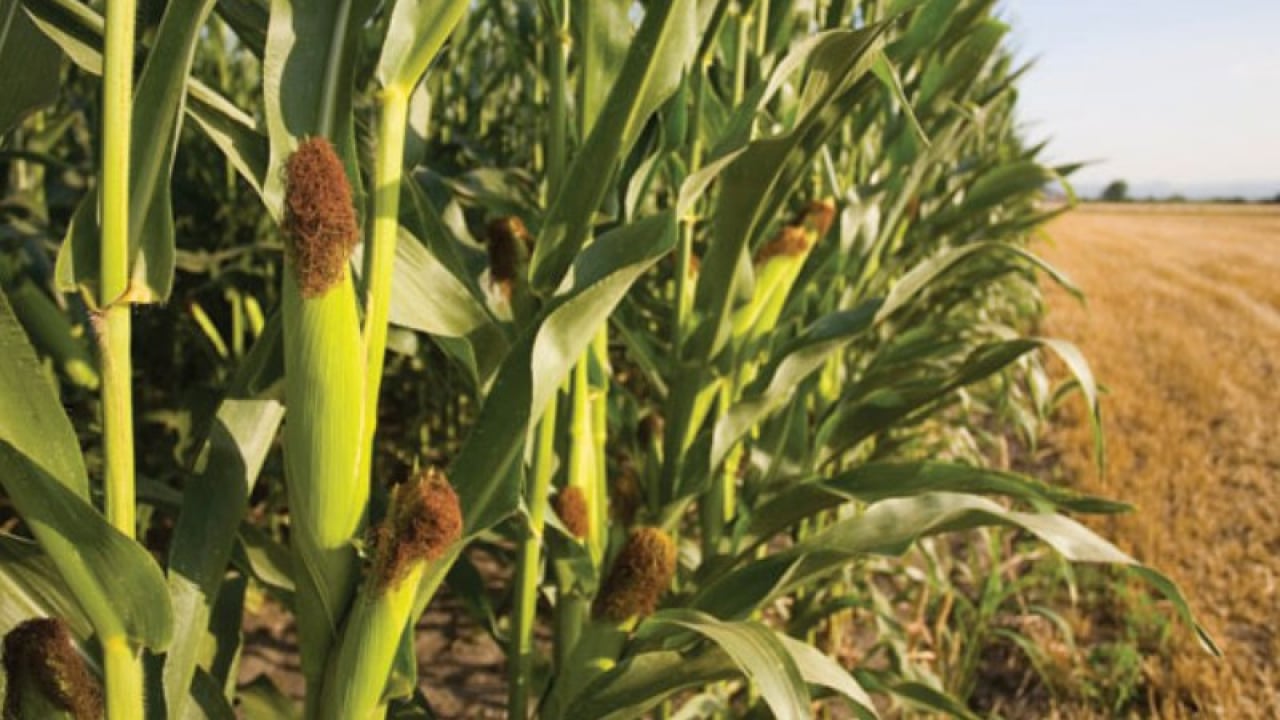
Mengelola unit usaha agrikultur, seperti budidaya jagung hibrida, merupakan salah satu langkah strategis BUMDes dalam mewujudkan ketahanan pangan desa. Namun, kelancaran operasional di lapangan juga harus diimbangi dengan tertib administrasi dan pembukuan yang sesuai dengan standar akuntansi agrikultur.
Berbeda dengan usaha perdagangan biasa, usaha pertanian memiliki karakteristik unik di mana tanaman mengalami siklus pertumbuhan (transformasi biologis) sebelum akhirnya siap dijual.
Berikut adalah panduan langkah demi langkah beserta contoh penjurnalan untuk mencatat siklus produksi jagung, mulai dari persiapan lahan hingga masa panen.
Sebelum kegiatan di lahan dimulai, BUMDes memerlukan modal awal dan persiapan infrastruktur pendukung, seperti sewa lahan.
Penerimaan Penyertaan Modal Saat BUMDes menerima dana segar dari desa (misalnya untuk program ketahanan pangan) melalui transfer bank sebesar Rp 150.000.000.
Debit: Kas di Bank (Rp 150.000.000) Kredit: Penyertaan Modal Desa (Rp 150.000.000)
Tarik Tunai untuk Operasional Pengurus menarik dana tunai dari bank sebesar Rp 16.000.000 untuk keperluan transaksi sehari-hari di lapangan.
Debit: Kas Tunai (Rp 16.000.000) Kredit: Kas di Bank (Rp 16.000.000)
Pembayaran Sewa Lahan BUMDes menyewa lahan pertanian selama 1 tahun senilai Rp 12.000.000 secara tunai. Karena manfaatnya akan dirasakan di masa depan, ini dicatat sebagai persekot/dibayar dimuka.
Debit: Sewa Dibayar Dimuka (Rp 12.000.000) Kredit: Kas Tunai (Rp 12.000.000)
Kunci utama dalam akuntansi agrikultur adalah penggunaan akun Aset Biologis. Semua biaya yang dikeluarkan selama tanaman jagung tumbuh (sebelum dipanen) tidak langsung dianggap sebagai beban rugi/laba, melainkan diakumulasikan (dikapitalisasi) untuk menambah nilai dari aset tanaman tersebut.
Pembelian Benih Membeli benih jagung senilai Rp 1.200.000 secara tunai untuk langsung ditanam.
Debit: Aset Biologis - Jagung (Rp 1.200.000) Kredit: Kas Tunai (Rp 1.200.000)
Pembayaran Upah Tanam Membayar pekerja harian lepas untuk mengolah lahan dan menanam bibit sebesar Rp 750.000 secara tunai. Upah tenaga kerja langsung ini turut menambah nilai tanaman.
Debit: Aset Biologis - Jagung (Rp 750.000) Kredit: Kas Tunai (Rp 750.000)
Pemupukan dan Perawatan Mengeluarkan biaya Rp 1.500.000 untuk pengadaan dan pengaplikasian pupuk di lahan.
Debit: Aset Biologis - Jagung (Rp 1.500.000) Kredit: Kas Tunai (Rp 1.500.000)
(Hingga titik ini, jika dijumlahkan, total saldo pada akun Aset Biologis - Jagung BUMDes Anda adalah Rp 3.450.000. Angka ini merupakan harga pokok/modal dasar dari tanaman jagung Anda yang sedang tumbuh di ladang).
Saat masa panen tiba, wujud aset berubah. Jagung yang tadinya merupakan tanaman yang menempel di tanah (Aset Biologis) kini telah dipetik dan disimpan di gudang sebagai barang siap jual (Persediaan). Nilai aset biologis yang telah diakumulasi (Rp 3.450.000) harus dipindahkan.
Pencatatan Hasil Panen
Debit: Persediaan Produk Agrikultur - Jagung (Rp 3.450.000) Kredit: Aset Biologis - Jagung (Rp 3.450.000)
Ini adalah tahap di mana BUMDes merealisasikan hasil jerih payahnya. Ketika seluruh jagung di gudang terjual secara tunai kepada pengepul seharga Rp 4.500.000, ada dua jurnal utama yang harus dicatat secara bersamaan.
Mencatat Pendapatan (Penerimaan Uang)
Debit: Kas Tunai (Rp 4.500.000) Kredit: Pendapatan Penjualan (Rp 4.500.000)
Mencatat Harga Pokok Penjualan (HPP) Mengakui biaya produksi dari jagung yang sudah diserahkan ke pembeli dan mengurangi stok di gudang.
Debit: Harga Pokok Penjualan / HPP (Rp 3.450.000) Kredit: Persediaan Produk Agrikultur - Jagung (Rp 3.450.000)
Di luar biaya produksi jagung di ladang, kantor BUMDes tentu memiliki pengeluaran rutin administratif, seperti tagihan listrik. Beban semacam ini dicatat terpisah dan tidak dimasukkan ke dalam nilai Aset Biologis.
Pembayaran Listrik Kantor Membayar tagihan listrik bulanan sebesar Rp 150.000 secara tunai.
Debit: Beban Listrik (Rp 150.000) Kredit: Kas Tunai (Rp 150.000)
Kesimpulan Dengan memahami alur pencatatan dari penyertaan modal hingga pengakuan pendapatan, manajemen BUMDes dapat melacak dengan presisi berapa total biaya produksi yang terserap selama masa tanam, serta seberapa besar margin keuntungan yang dihasilkan saat panen. Pembukuan yang transparan ini adalah pondasi penting untuk memastikan lembaga ekonomi desa terus bertumbuh dan berkelanjutan secara finansial.
Terima Kasih
TIM DEE Nabiya Lkd
Untuk yang tidak sewa lahan,karna menggarap lahan kosong desa,atou tanah garapan,untuk bukan lahan pertama di masukan debit kemana,ke sewa lahan aku ke aset biologis nya
baik, jika tidak ada pengeluar kas lahan, maka tidak perlu dicatatkan, dilewatkan saja.
Lahan yang disewa selama 1tahun -> Sewan Dibayar Dimuka (diakui sebagai aset)
Lahan yang disewa per bulan -> Beban Sewa lahan (anggap sebagai beban usaha)
Apakah untuk buka lahan pertama,alahkah baik nya jika tidak di masukan ke aset biologis,dikarenakan untuk 1 kali buka lahan bisa untuk beberakali taman,contoh lain seperti mulsa,turus,jadi alahkah baik nya,untuk buka lahan pertama,dijurnal ke sejenis sewa lahan,dengan margin penyesutan tiap ganti tanam,kalo dijurnal ke aset biologis,laba rugi setiap kali penanaman tidak terlihat,alahkah baik nya jika masuk aset biologis,dihitung dari mulai tanam,terimakasih mohon saran masukan nya
1. Pisahkan Berdasarkan Masa Manfaat
Biaya-biaya di awal harus dipisah antara biaya infrastruktur/persiapan lahan dan biaya yang benar-benar melekat pada tanaman itu sendiri.
Pembukaan Lahan (Land Clearing): Jangan dimasukkan ke Aset Biologis. Masukkan ke dalam Aset Tetap - Pengembangan Lahan (Land Improvements). Aset ini kemudian disusutkan (depresiasi) selama estimasi masa manfaat lahan tersebut sebelum perlu dibuka/dibajak ulang secara besar-besaran (misalnya disusutkan selama 4-5 kali siklus tanam).
Mulsa dan Turus:
Karena bisa dipakai lebih dari satu kali panen, jangan dimasukkan ke Aset Biologis. Catat sebagai Biaya Dibayar di Muka (Prepaid Expenses) atau Perlengkapan Kebun (Agricultural Supplies). Biaya ini diamortisasi/dibebankan proporsional setiap kali ganti tanam.
Aset Biologis (Tanaman):
Seperti saran Anda, Aset Biologis hanya mulai dihitung dari mulai tanam. Komponennya murni yang habis dalam satu siklus tersebut: harga bibit, upah tenaga kerja tanam/perawatan siklus tersebut, pupuk, dan obat-obatan untuk tanaman itu.